
Frontier Capital, los incentivos fallidos y la arquitectura que construyeron los comerciantes de Julfa
The Intermediary Is the Infrastructure
Frontier Capital, Failed Incentives, and the Architecture the Merchants of Julfa Built
Apr 06, 2026
Straitis. Zachariah Zahid (autor)
Traducción de Benito Vera y Aitor Saiz, con permiso de su autor, para el blog Operativamente (Minervae.top). El único texto del que se responsabiliza su autor es del original, esto es una traducción en la que los traductores han podido captar de manera diferente algún matiz del original, remítanse al mismo para citas autorizadas asociadas al nombre de Zachariah Zahid (https://www.linkedin.com/in/zachariahzahid/).
Los traductores recomiendan encarecidamente la subscripción a la cuenta de Substack de Zachariah Zahid, Straitis. En palabras de su autor: Straitis provides long-form strategic intelligence on the interaction between capital, geopolitics, sport, and culture. The work emphasizes structural constraints, risk distribution, and decision-making under uncertainty, with a focus on durability rather.
A continuación, la traducción íntegra, sin comentarios ni notas de los traductores, que han intentado ser lo más fieles posible al original. La traducción no es apta para fines comerciales.
El intermediario es la infraestructura
Frontier Capital, los incentivos fallidos y la arquitectura que construyeron los comerciantes de Julfa
Straitis. Zachariah Zahid (autor). Benito Vera, Aitor Saiz (traductores)
7 de abril de 2026
Los mercados fronterizos llevan décadas compitiendo en función de variables equivocadas. El diagnóstico no es complicado. Las implicaciones, sí.
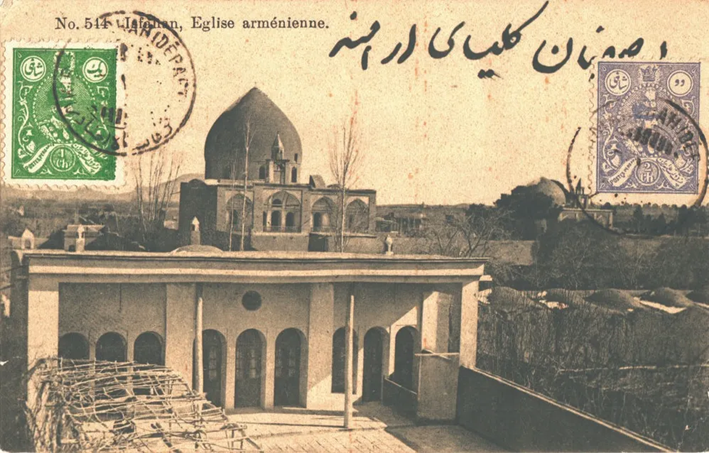
La política de tierra quemada: si perdemos el territorio, lo que obtendréis será una versión vacía o arrasada, no una productiva. Esta fue la estrategia del sah Abbas I en Armenia Oriental durante la Guerra entre los otomanos y los safávidas a principios del siglo XVII. Por temor a la derrota, la estrategia económica y militar safávida consistió en la reubicación de los comerciantes, artesanos y mercaderes de seda armenios desde su tierra natal —en las actuales Nakhicheván, Nagorno-Karabaj y Syunik— al territorio continental safávida, sobre todo en Isfahán, donde el sah Abbas fundó Nueva Julfa, una ciudad mercantil poblada por armenios que se convirtió en un importante centro comercial de la Ruta de la Seda. Una ingeniería económica de lo más intencionada.
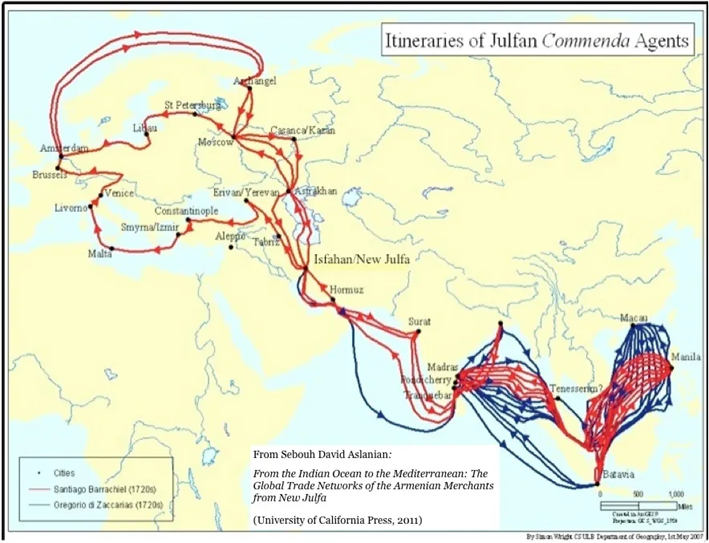
Desde la Julfa original, a orillas del río Aras, hasta la nueva Comunidad en el corazón de Persia, surgió una de las redes comerciales más notables que produjo el mundo premoderno. Los armenios de Julfa construyeron casas mercantiles que se extendían desde Ámsterdam hasta Cádiz, desde París hasta Penang, desde Moscú hasta Madrás. La seda, las especias y las piedras preciosas se transportaban habitualmente a través de tres continentes. Operaban basándose en la confianza, en una sólida red y en una reputación de fiabilidad que les hacía bienvenidos en cortes que casi no acogían a nadie.
No tuvieron éxito gracias a incentivos. Ningún soberano les concedió una exención fiscal. Ninguna agencia de promoción de inversiones abrió una ventanilla única en su nombre. Triunfaron porque mantenían relaciones simultáneamente con ambas partes de cada transacción: porque contaban con la confianza del comprador y del vendedor, del prestamista y del prestatario, del imperio exportador y del imperio importador. Eran, en el sentido estricto de la palabra, intermediarios. Y en un mundo en el que la información era asimétrica, las rutas eran peligrosas y el capital solo se movía allí donde ya existía una relación de confianza, el intermediario era la infraestructura.
Mi abuela desciende de esa comunidad, y juntos hemos estado en Ereván y hemos visto un país con un extraordinario potencial sin explotar —uno que ha absorbido más traumas históricos por siglo que casi cualquier otra nación de su tamaño, y que ha sobrevivido a todo ello, pero que aún no ha encontrado la manera de convertir esa supervivencia en el impulso que se merece—. La pregunta de por qué el capital no ha seguido ese camino es, para mí, inseparable de esa cuestión más amplia.
La respuesta no tiene nada que ver con los incentivos.
I. El diagnóstico erróneo
En septiembre de 2022, los mandatarios de 43 naciones africanas se reunieron en Nueva York, al margen de la Asamblea General de la ONU, para celebrar una cumbre de inversión. El discurso era el de siempre: entornos normativos reformados, nuevos tratados bilaterales de inversión, estructuras fiscales competitivas y zonas económicas especiales basadas en estándares internacionales. Los folletos eran impecables. Se anunciaron los compromisos. El capital no llegó.
Esta no es una historia africana. Es una historia de los mercados fronterizos, y se repite con sorprendente regularidad a lo largo de distintas zonas geográficas, décadas y etapas de desarrollo. Los gobiernos cambian. Los consultores cambian. Las sedes de las conferencias cambian. El diagnóstico erróneo, no.
El diagnóstico erróneo es el siguiente: los mercados fronterizos creen que están perdiendo capital porque su paquete de incentivos no es lo suficientemente competitivo. Así pues, mejoran el paquete. Reducen el tipo del impuesto de sociedades. Construyen la zona económica especial. Contratan una agencia de promoción de inversiones, la dotan de personal compuesto por antiguos empleados de McKinsey y del Banco Mundial que regresan al país, y envían delegaciones a Davos, al FII en Riad y a la London School of Economics. Miden el éxito por los memorandos de entendimiento firmados y los anuncios realizados.
Nada de eso atrae al capital que realmente importa.
Sin embargo, lo que sí atrae es un tipo específico de capital, a menudo perjudicial: de ciclo corto, extractivo y oportunista. Capital que llega en busca de arbitraje y se marcha en cuanto cierra la operación. Capital que no construye instituciones, no contrata a gran escala ni vuelve para una segunda operación. Kazajistán construyó algunas de las infraestructuras de zonas económicas especiales (ZEE) más agresivas de Asia Central a lo largo de las décadas de 2000 y 2010. La IED[1] que llegó estaba vinculada de forma abrumadora a los hidrocarburos: capital que perseguía un recurso, no un mercado. Cuando cayeron los precios del petróleo, una parte significativa de ese capital se reestructuró o se retiró. La economía productiva —la base manufacturera, el sector tecnológico, la industria de servicios diversificada con la que sueñan los planificadores económicos al estilo «Visión»— siguió siendo escasa. Mongolia siguió una trayectoria casi idéntica: un aumento de la IED impulsado por la minería entre 2010 y 2012, una serie de salidas de inversores extranjeros de gran repercusión entre 2012 y 2014, provocadas por disputas normativas, y una resaca reputacional que tardó casi una década en empezar a disiparse.
Egipto es quizás el caso más paradigmático, ya que es el que más veces ha llevado a cabo este experimento. Los sucesivos gobiernos han liberalizado el tipo de cambio, han introducido nuevos marcos de incentivos y han puesto en marcha zonas económicas a lo largo del corredor del Canal de Suez. Cada ciclo da lugar a nuevos anuncios. La IED sigue concentrada en los hidrocarburos y el sector inmobiliario —rendimientos vinculados a activos más que al mercado— y la economía productiva sigue sin alcanzar su potencial demográfico.
Los países que sí atrajeron capital de verdad mediante reformas políticas —Irlanda, Estonia y Polonia— lo hicieron forjando credibilidad institucional a lo largo de décadas, no anunciándola. E incluso así, el capital que llegó buscaba principalmente la eficiencia, no la creación de un ecosistema. La reforma institucional mueve capital. Mueve un tipo específico de capital, orientado a un tipo específico de rentabilidad, con un horizonte de inversión determinado. El intermediario moviliza un tipo de capital diferente, buscando otro tipo de rendimientos, de forma más rápida y temprana. No se trata de explicaciones que compitan entre sí. Son instrumentos diferentes para objetivos diferentes.
El incentivo no es el problema. El incentivo nunca ha sido el problema. Para ser precisos: en el caso de los mercados cuya prioridad es capital destinado a la creación de ecosistemas y no el que busca eficiencia, el diagnóstico es totalmente erróneo.
El problema es que el capital sofisticado y paciente —el que construye un ecosistema tecnológico, afianza un clúster industrial o siembra las semillas de un sector hotelero— no se mueve en respuesta a un tipo impositivo. Se mueve en respuesta a una pregunta que ningún paquete de incentivos puede responder: ¿en quién confío aquí y quién seguirá estando ahí dentro de tres años?
Cuando esa pregunta no tiene respuesta, el capital busca otro lugar al que ir. No porque falte la oportunidad. Sino porque falta la infraestructura para acceder a ella.
Esa infraestructura no es normativa. No es institucional en el sentido formal. Es humana, relacional y se construye con el tiempo gracias a personas que gozan de credibilidad simultáneamente en ambos lados de un flujo de capital.
La pregunta que mueve el capital nunca ha sido respondida por un tipo impositivo. ¿En quién confío aquí y quién seguirá estando ahí al tercer año?
Siempre ha sido respondida por una persona.
II. Lo que realmente mueve el capital
A principios de siglo, Serbia no figuraba entre las primeras opciones de muchos inversores internacionales, si es que aparecía en alguna lista. Salía de una década de sanciones, conflictos regionales y, lo más relevante, aislamiento internacional que había dejado sus instituciones debilitadas, su infraestructura degradada y su reputación —en los círculos donde se toman las decisiones de asignación de capital— prácticamente inexistente. No tenía ningún paquete de incentivos creíble que ofrecer. No contaba con una agencia de promoción de inversiones con presencia en Davos. Lo que sí tenía, y que podría haber parecido una herramienta de inversión negativa, era una diáspora numerosa y con estudios. Concentrados en Europa Occidental, los ingenieros, financieros y empresarios que se habían marchado durante la década de los noventa y habían forjado sus carreras en Fráncfort, Viena, Zúrich y Londres, pero que nunca habían cortado del todo el vínculo con su país de origen, se convirtieron en el mayor activo de Serbia.
Ese vínculo se convirtió en la infraestructura.
No a través de un programa gubernamental. No a través de un tratado bilateral de inversión. A través de relaciones individuales. El mecanismo no consistía en un solo ingeniero en Zúrich, sino que era un patrón. Los ingenieros, promotores y financieros serbios que se habían marchado durante la década de los noventa y habían forjado sus carreras en Fráncfort, Viena, Londres y Zúrich se convirtieron, colectivamente, en el nexo de conexión entre un mercado que el capital internacional no lograba descifrar y el capital que buscaba un lugar adónde ir. Podían avalar a un socio local. Podían absorber la asimetría informativa que hacía que Belgrado resultara opaco para un inversor externo y traducirla en algo viable. No lo hicieron a través de una estructura formal. Lo hicieron mediante llamadas telefónicas, presentaciones y la lenta acumulación de credibilidad por ambas partes simultáneamente.
Este mecanismo se resiste a una documentación clara. Opera por debajo del nivel de los comunicados de prensa y los anuncios de inversión, en presentaciones realizadas durante una cena y en reputaciones que se juegan en una sola llamada telefónica. Lo que queda documentado son los resultados, y estos son lo suficientemente concretos como para resultar instructivos. Microsoft estableció su presencia en Serbia en 2001 y abrió su Centro de Desarrollo en Belgrado en 2005, uno de los pocos centros de este tipo a nivel mundial y su primera inversión en desarrollo en la región. En 2015, el sector de las tecnologías de la información de Belgrado generaba más de 678 millones de euros en exportaciones anuales. En 2021, Nordeus, un estudio de videojuegos fundado en Belgrado fue adquirido por Take-Two Interactive en una operación que valoró la empresa en 378 millones de dólares. Estos resultados no se deben a un régimen fiscal competitivo. El tipo impositivo sobre sociedades de Serbia no es excepcional. Su entorno normativo no es un modelo a seguir. Lo que tenía, en el momento en que lo necesitaba, era una red de la diáspora lo suficientemente densa y fiable como para cerrar la brecha de información que mantiene al capital alejado de mercados que no puede interpretar. La disponibilidad de talento y la proximidad a la adhesión a la UE también fueron importantes. Pero esas variables estaban presentes en todos los Balcanes Occidentales. No eran exclusivas de Serbia. Lo que sí lo era, en cambio, era la extensa red de la diáspora, con alta cohesión cultural.
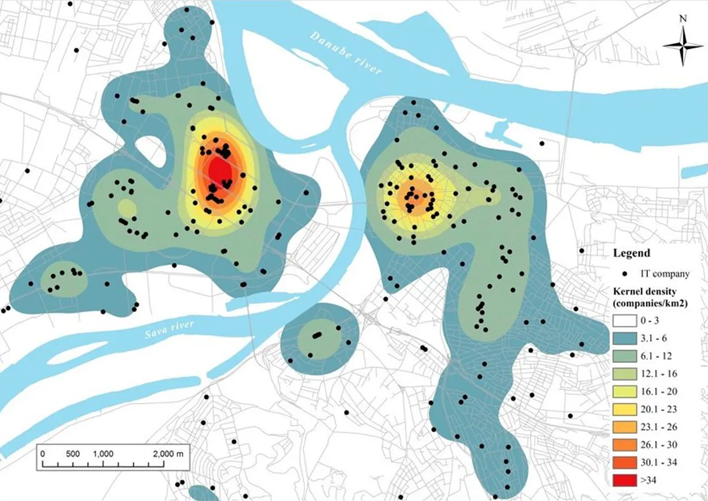
Se trata de una categoría de decisión diferente a la del capital que busca una ventaja fiscal en Irlanda o un menor coste laboral en Vietnam, y produce una categoría diferente de rendimiento.
Serbia no diseñó esto. Lo heredó por necesidad. Un país que había pasado una década aislado de los flujos de capital globales había, en el proceso, dispersado a sus personas más capacitadas por las ciudades, tanto dentro como fuera de los antiguos territorios yugoslavos, donde se llevaba a cabo la gestión del capital. Cuando se levantó el aislamiento, esas personas se convirtieron en el puente. La lección no es que Serbia hiciera algo bien. La lección es que el puente existía y que, allí donde existía, el capital le seguía. Y lo más importante: aprovecharon esta oportunidad donde otros no lo hicieron.
La historia de Serbia no es un modelo a seguir. El país sigue siendo un proyecto complejo e inconcluso. La adhesión a la UE se ha estancado, las corrientes políticas han cambiado y las reformas institucionales que la diáspora hizo posibles no siempre se han consolidado. El sector tecnológico que surgió es real, pero la transformación económica más amplia que se suponía que debía impulsar está incompleta. La lección es más limitada y precisa que una simple historia de éxito: cuando existe la infraestructura humana y un país tiene la conciencia necesaria para reconocerla como un activo en lugar de como un síntoma de fracaso, el capital puede llegar a través de canales que ningún paquete de incentivos habría podido abrir.
El puente funcionó. Lo que se construyó sobre él aún está por decidirse.
El caso serbio no es aislado. El mismo mecanismo, operando a una escala incomparablemente mayor, determinó la trayectoria de la mayor transformación económica del siglo XX. Cuando Deng Xiaoping abrió las provincias costeras de China al capital extranjero en 1979, la infraestructura jurídica era mínima, el entorno regulatorio no había sido puesto a prueba y el riesgo político era real. Ningún inversor institucional occidental disponía de un marco para valorar la apertura parcial de un Estado comunista. El capital que se movió primero no procedía de Londres ni de Nueva York. Procedía de Hong Kong, Singapur y Taiwán, de las comunidades mercantiles hokkien y teochew, cuyas redes de parentesco se remontaban directamente a las mismas aldeas costeras de Fujian y Guangdong en torno a las cuales se construyeron las zonas económicas especiales. No se movieron porque los incentivos fueran mejores. Se movieron porque ya sabían quién estaba al otro lado. Tenían familia allí. Llevaban generaciones haciendo negocios allí. Sabían interpretar un apretón de manos de Fujian de una forma que ningún informe de due diligence encargado por una empresa occidental podría igualar. Los economistas Rauch y Trindade, en un artículo publicado en la Review of Economics and Statistics, cuantificaron el efecto con precisión: las redes de origen chino de la magnitud existente en el Sudeste Asiático aumentaron el comercio bilateral de productos diferenciados —aquellos que requieren confianza, emparejamiento y relaciones para su transacción— al menos en un sesenta por ciento. En el caso del comercio intra-sudeste asiático, el incremento mínimo fue del ciento cincuenta por ciento. No se trata de efectos marginales. Son la diferencia entre un mercado que se abre y otro que no lo hace.
El capital de la diáspora llegó antes de que las instituciones maduraran. No esperó a que existiera un marco jurídico creíble, a la adhesión a la OMC ni a un sistema de tribunales mercantiles que funcionara. Se movió porque la infraestructura relacional ya existía y porque las personas que la utilizaban podían absorber la asimetría informativa que mantenía al resto al margen. Las instituciones siguieron al capital. No al revés.
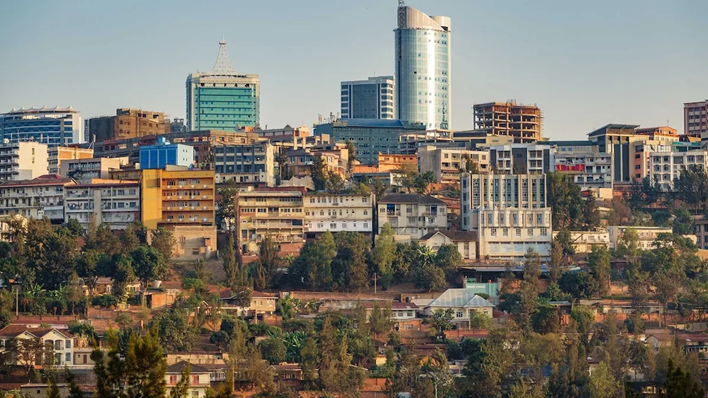
Ruanda ofrece la imagen especular. En las dos décadas transcurridas desde el Genocidio, el Gobierno ruandés ha articulado uno de los sistemas de promoción de inversiones más sofisticados del continente africano. La Junta de Desarrollo de Ruanda gestiona una auténtica ventanilla única para los inversores. Kigali se ha posicionado, con considerable éxito, como centro regional. Limpia, segura, con alta eficiencia administrativa, ambiciosa. El relato es convincente y, en aspectos importantes, acertado. Ruanda ha atraído una atención y un volumen de anuncios que la mayoría de los mercados fronterizos no pueden soñar en alcanzar.
Pero la atención y los anuncios no son capital. La propia evaluación del clima de inversión en Ruanda realizada por el Gobierno de EE.UU., publicada por el Departamento de Estado, documentó un patrón específico y perjudicial: los incentivos fiscales y las condiciones comerciales negociados con la Junta de Desarrollo de Ruanda fueron posteriormente interpretados de forma diferente por la Autoridad Fiscal de Ruanda. Los inversores que habían estructurado sus operaciones en torno a un conjunto específico de compromisos se encontraron con que dichos compromisos se respetaban al inicio, pero se cuestionaban a gran escala. Aquellos que intentaron expandirse, pasando de una inversión piloto a una operación de envergadura, se topaban con una normativa diferente al que se les había mostrado en la ceremonia de firma.
Esta es la «trampa de la ceremonia» en su forma más precisa. El anuncio está optimizado. La puesta en práctica, no. Y el inversor que experimenta esa discrepancia no se marcha en silencio. Se lo cuenta al siguiente inversor. La «family office» de Yeda, el fondo de mercados emergentes de Londres, los grandes bancos de Wall Street prestan atención —y lo que les hace prestar oídos es la información sobre la reputación—. Eso tiene más repercusión que cualquier folleto de promoción de inversiones o podcast.
Ruanda no es un Estado fallido. Ni siquiera es un destino de inversión fallido. Es un mercado que ha construido una sólida infraestructura promocional en torno a un producto cuyo mecanismo de ejecución aún no está a la altura.
La brecha entre ambas cosas es donde el capital va a morir. No de forma dramática, sino silenciosamente, a través de decisiones que no se toman, compromisos que no se amplían y segundas inversiones que nunca llegan a producirse.
El modelo Julfan, sin embargo, no es el único modelo. Y la diferencia entre un intermediario que reduce la asimetría informativa y otro que se limita a cobrar una comisión por el acceso no siempre es visible hasta que el capital ya se encuentra dentro del mercado.
El caso más documentado es el del Líbano. Durante décadas, el sector bancario libanés funcionó como una red intermediaria cerrada entre el capital internacional y la economía nacional. Funcionó, hasta que dejó de hacerlo. En 2019, el sistema había acumulado pasivos que no podía honrar y, cuando colapsó, lo hizo de forma catastrófica, precisamente porque el intermediario se había convertido en el sistema en lugar de estar a su servicio. La red que se suponía que debía reducir la asimetría informativa se había convertido, por el contrario, en el único punto de fallo. El capital que había circulado por el Líbano gracias a la función intermediadora del sector bancario se vio atrapado cuando dicha función se disolvió. La lección no es que los intermediarios sean peligrosos. La lección es que un intermediario que se vuelve insustituible acaba siendo indistinguible del riesgo que se suponía que debía gestionar. El colapso bancario libanés tuvo múltiples causas: la acumulación de deuda soberana, la interferencia política y el mantenimiento de la paridad fija de la moneda. Sin embargo, la arquitectura intermediaria aceleró el contagio precisamente porque el capital no tenía una ruta alternativa cuando la red falló.
Un segundo tipo de fallo es más común y menos dramático. En los mercados de África Occidental durante las décadas de 2000 y 2010, una clase de «facilitadores» locales se posicionó como puentes esenciales entre el capital institucional occidental y las oportunidades locales. Algunos eran auténticos. Muchos no lo eran. Cobraban comisiones por presentaciones que no llevaban a ninguna parte, representaban relaciones más superficiales de lo anunciado y creaban dependencias que beneficiaban al intermediario en lugar de a la transacción. El capital que circulaba a través de ellos se vio obligado a navegar por una red que extraía rentas sin reducir la brecha informativa que pretendía salvar. Como patrón documentado en todo el sector, las «family offices» del Golfo que realizaron el despliegue en los mercados africanos a través de tales intermediarios en ese período se retiraron en un plazo de tres a cinco años. No porque la oportunidad subyacente se hubiera agotado, sino porque el intermediario había tergiversado alcance de su acceso. La oportunidad seguía ahí. La confianza, no.
El patrón de África occidental se considera la pauta de comportamiento regular en el sector, aunque no esté respaldado por fuentes documentales explícitas. Las transacciones que producen estos resultados operan, por diseño, por debajo del nivel de divulgación pública. El nivel de prueba aquí es inferior al de la cita de Rauch-Trindade, y el lector debe sopesarlo en consecuencia. Sin embargo, el mecanismo es lo suficientemente consistente en un número suficiente de casos como para considerarse estructural, más que anecdótico.
La distinción entre un intermediario genuino y un «guardián» que se dedica a extraer rentas es la cuestión más importante en materia de due diligence en la inversión en mercados fronterizos. También es la más difícil de evaluar sin un conocimiento directo del mercado. La red Julfan resolvió este problema mediante un mecanismo que ningún marco de cumplimiento normativo moderno ha replicado: la consecuencia de una tergiversación no era una multa ni una demanda judicial. Era la exclusión permanente del único sistema a través del cual se podía operar. Esa consecuencia hacía que la honestidad fuera la opción más racional, algo que las relaciones con los intermediarios modernos rara vez logran.
Los mercados que atraerán capital paciente en la próxima década no son aquellos que producen intermediarios. Son aquellos que producen intermediarios que no pueden permitirse mentir. El fallo de la promoción de la inversión en mercados fronterizos consiste en tratar la atracción de capital como un problema de incentivos cuando en realidad es un problema de información. Los problemas de información no se resuelven con tipos impositivos ni con zonas económicas especiales. Los resuelven personas que gozan de credibilidad simultáneamente a ambos lados de una brecha informativa, que reducen la asimetría que mantiene alejado al capital y que lo hacen a costa de su propia reputación. Ese es el intermediario. Esa es la infraestructura. Todo lo demás es ruido.
La cuestión clave, visible en ambos casos, es la siguiente: la asignación de capital a mercados opacos no es, ante todo, una decisión financiera. Es una decisión informativa y relacional. El inversor que valora realizar una inversión en un mercado fronterizo no está, en el momento crítico, usando un modelo de flujo de caja descontado. Se está planteando una pregunta más sencilla y difícil: ¿tengo a alguien en quien confío que pueda decirme qué está pasando aquí y con quien pueda contar cuando algo vaya mal?
Los modelos de incentivos no responden a esa pregunta. Las reformas normativas tampoco. Un intermediario de confianza —una persona o institución que mantenga relaciones y credibilidad simultáneamente en ambos lados de la transacción, que ponga en juego su reputación en ambos extremos y que pueda reducir la asimetría informativa que hace que los mercados fronterizos sean realmente difíciles— es la respuesta a esa pregunta.
Esta idea no es nueva. De hecho, es muy antigua, y quienes la comprendieron con mayor precisión fueron precisamente la misma Comunidad cuya historia abre este artículo.
Los comerciantes armenios de Julfa no se limitaban a comerciar en tres continentes. Diseñaron una arquitectura financiera que a la mayoría de las instituciones modernas les costaría mucho replicar. En su núcleo se encontraba el contrato de commenda: un comerciante de Nueva Julfa confiaba su capital a un agente itinerante —enviado, tal vez, a Surat o Alepo— que lo invertía en múltiples mercados y regresaba con los beneficios. El mandante asumía el riesgo financiero. El agente en la carretera asumía el riesgo físico. No había garantías. No existía ningún mecanismo de ejecución legal que pudiera funcionar simultáneamente en tantas jurisdicciones, idiomas e imperios. Lo que mantenía unido el sistema era una única variable: la reputación.
La consecuencia de romper la confianza no era una demanda judicial. Era la exclusión permanente de la red. Y en un sistema en el que la red era la infraestructura, esa exclusión no era un castigo. Era la extinción. Un comerciante excluido de la red de los Julfan no podía colocar sus mercancías en Venecia, no podía acceder a las casas comerciales de Livorno, no podía mover capital a ningún lugar al que la red ya hubiera llegado, lo que, en el siglo XVII, abarcaba la mayor parte del mundo comercial conocido. Esa consecuencia hacía que el sistema se autoimpusiera de una forma que ningún contrato ha podido igualar jamás.
La infraestructura era humana. Era relacional. Y funcionaba no porque los Julfan tuvieran mejores rutas o aranceles más bajos que sus competidores. Funcionaba porque cada contraparte sabía que un compromiso de los Julfan significaba algo que ningún instrumento jurídico podía replicar.
El mercado que hoy internaliza esto, que deja de competir en incentivos y empieza a invertir en la infraestructura humana a la que realmente sigue el capital paciente, aún no existe en su forma completa. Pero las condiciones para ello están presentes en más lugares de los que el consenso reconoce actualmente. Uno de ellos es Armenia.
III. A dónde conduce esto
En los mercados fronterizos, la brecha entre lo que muestran los datos y lo que cree el consenso no es un problema de investigación. Es un problema de timing. Los inversores que cierran esa brecha primero no lo hacen por ser más inteligentes. Lo hacen por ser los primeros.
El inversor que espera a que se forme el consenso, a que la narrativa se consolide, a que el riesgo se valore dentro de un marco reconocible, no es un inversor prudente. Es uno que llega tarde.
Armenia en 2022 no figuraba en las reuniones de los comités de gestión de activos de las family offices del Golfo ni en los informes sobre mercados emergentes de los fondos de inversión en mercados fronterizos con sede en Londres. Se trataba de una pequeña república postsoviética sin litoral, de tres millones de habitantes, rodeada de estados hostiles, dependiente de una relación de seguridad con Rusia que se estaba deteriorando a simple vista, y gobernada por un líder, Nikol Pashinyan, cuya trayectoria política seguía siendo —y sigue siendo actualmente— verdaderamente incierta, y cuya gestión de la guerra de 2020 en Nagorno-Karabaj había dejado profundas fracturas en la confianza institucional del país.
Y, sin embargo, las cifras contaban una historia diferente. El crecimiento del PIB alcanzó el 12,6 % en 2022, la mayor tasa en treinta años desde la independencia de la Unión Soviética. Las empresas registradas en el extranjero se triplicaron en el espacio de dieciocho meses. Un ecosistema tecnológico que se había ido construyendo discretamente durante una década, impulsado por ingenieros de la diáspora, respaldado por una mano de obra verdaderamente cualificada y que operaba con una estructura de costes que lo hacía atractivo desde un punto de vista puramente comercial, se encontró de repente absorbiendo un flujo de capital y talento rusos desplazados por las sanciones occidentales tras el inicio de la guerra ruso-ucraniana. La prueba de concepto que los inversores pacientes habían estado esperando llegó no por diseño, sino por un accidente geopolítico. Las condiciones estructurales eran reales. La ventana estaba abierta.
En septiembre de 2023 se cerró de manera forzosa.
Debo ser transparente sobre mi posición antes de presentar el análisis. Actualmente no tengo ninguna participación financiera en Armenia, pero tengo un interés declarado en su trayectoria —uno que va más allá de lo analítico—. Esa combinación no me hace objetivo. Me hace responsable. El argumento que sigue debe evaluarse en función de las evidencias, no de la autoridad de quien lo expone.
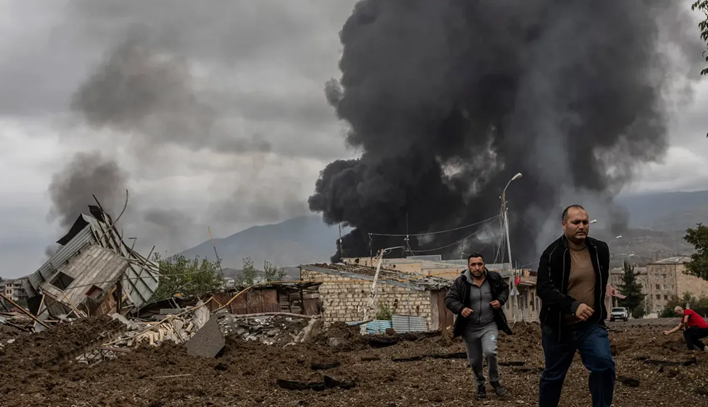
El desplazamiento forzoso y la rápida despoblación de toda la población armenia (más de 100.000 personas) de Nagorno-Karabaj por parte de Azerbaiyán no fue un acontecimiento económico. Pero sus consecuencias para la capacidad de Armenia de atraer capital fueron inmediatas y graves. La prima de riesgo geopolítico del país se disparó. Los inversores que habían empezado a mirar hacia otro lado volvieron a apartar la vista. La narrativa que, de forma breve y tentativa, había comenzado a gestarse en torno a Armenia como una oportunidad de vanguardia se derrumbó para volver a la historia anterior, más cómoda: un pequeño país atrapado entre potencias mayores, demasiado complicado, demasiado expuesto, al que era mejor dejar en paz.
El panorama pesimista sobre Armenia no carece de fundamento. Digámoslo sin rodeos: una pequeña economía sin litoral de tres millones de habitantes, rodeada por fronteras hostiles o cerradas en tres de sus cuatro lados, políticamente dependiente desde hace tres décadas de una relación de seguridad con Rusia que ahora se ha degradado visiblemente, gobernada por un líder cuyo mandato democrático es real pero cuya competencia estratégica ha sido cuestionada por su propia población, enfrentada a unas elecciones de 2026 cuyo resultado es verdaderamente incierto, en una región donde el partido que acaba de demostrar su disposición a utilizar la fuerza militar para resolver disputas territoriales no ha dado señales de haber terminado. Un inversor que lea esa descripción y decida no invertir no está cometiendo un error. Está aplicando una hipótesis a priori razonable ante un conjunto de información incompleto.
La cuestión es si esa hipótesis a priori está correctamente ajustada al mecanismo específico que cerró la ventana de oportunidad. No lo está.
La crisis de 2023 fue militar y externa. No estuvo exento de casos de mal juicio institucional y errores de cálculo estratégico por parte de Armenia, pero no se debió a un deterioro de las condiciones económicas subyacentes ni a un cambio en las tendencias estructurales que generaron un crecimiento del PIB del 12,6 % en 2022. El sector tecnológico no se contrajo a causa de lo ocurrido en Nagorno-Karabaj. La diáspora no perdió ni su capital ni su interés. La mano de obra no se volvió menos cualificada. La estructura de costes no cambió. La trayectoria regulatoria paralela con la UE no se invirtió. Lo que cambió fue la prima de riesgo geopolítico, una variable real, revaluada correctamente, pero una variable que responde principalmente a la configuración externa, no a la situación interna.
Una asignación de capital sofisticada distingue entre estas dos cosas. Un mercado que ha fallado estructuralmente requiere una recuperación estructural. Un mercado que ha sufrido una perturbación externa requiere una recalibración de la prima de riesgo a medida que se reconfiguración. Se trata de tesis de inversión diferentes con horizontes temporales distintos. El lector pesimista está aplicando el primer marco a una situación que requiere el segundo. Ahí radica la interpretación errónea. Y el inversor que la corrija primero no tiene por qué ser más inteligente que el consenso. Solo tiene que adelantarse.
El ciclo electoral de 2026 es la variable específica más importante en la tesis a corto plazo sobre Armenia y merece algo más que una simple mención. Dos escenarios definen el margen de posibilidades.
En el primero, Pashinyan o un sucesor continúan la reorientación hacia Occidente que ha sido la dirección estratégica definitoria de la política exterior armenia desde 2020: profundización de la asociación con la UE, distanciamiento de la OTSC, normalización cautelosa con Turquía y mayor apertura al capital institucional occidental. Esta trayectoria no requiere a Pashinyan personalmente. Requiere un impulso institucional lo suficientemente fuerte como para sobrevivir a una transición democrática. La cuestión es si ese impulso es estructural o personal. Las pruebas son contradictorias. La trayectoria es posible. Las instituciones que la llevarían a cabo aún se están construyendo.
En el segundo, la presión electoral, la movilización de la oposición en torno al Trauma de 2023 y la ausencia de una alternativa creíble a Rusia en materia de Seguridad provocan un giro hacia Moscú. Esto no cerraría el caso del capital estructural. El sector tecnológico, las redes de la diáspora y la mano de obra permanecen intactos en cualquiera de los dos escenarios. Pero un giro hacia Rusia alteraría y retrasaría la tesis de manera sustancial —potencialmente en una década— al reintroducir el riesgo de alineación geopolítica que el capital occidental y del Golfo parece incapaz de valorar.
La respuesta honesta es que la distribución de probabilidades entre estos dos escenarios aún no es clara. Lo que sí resulta claro es lo siguiente: la tesis estructural no depende de Pashinyan. Depende de si el impulso de Armenia hacia Occidente se ha convertido en algo institucional, más que personal. Esa es la cuestión clave de la due diligence. Es más difícil de responder que una simple etiqueta de riesgo. También es la cuestión que determina el calendario.
El capital que Armenia necesita no es del tipo que responde a un paquete de incentivos —ese capital tiene opciones y sigue su camino—. Es el tipo de capital que se mueve por convicción, por las relaciones y por una interpretación de las condiciones estructurales que el consenso aún no ha establecido. Por ahora, la interpretación errónea continúa. La mayor parte del capital que podría llegar a Armenia no lo hará, no porque la oportunidad haya desaparecido, sino porque el marco que la mayoría de los inversores utilizan para evaluarla es el equivocado, ya que valora una situación permanente cuando lo que ocurrió fue una crisis externa. Los inversores que corrijan primero esa interpretación errónea se encontrarán con que la diáspora ya les lleva ventaja. El capital armenio concentrado en Los Ángeles, París, Beirut y, cada vez más, en las ciudades del Golfo no se queda de brazos cruzados. Busca el punto de entrada adecuado, el socio y el momento adecuados de estabilidad suficiente para actuar con convicción. Cuando se mueve, funciona como la prueba de concepto que requiere el capital institucional. Cuando el capital de la diáspora se mueve con convicción, el capital institucional lo ha seguido históricamente en un plazo de tiempo reducido. Ese plazo es donde se obtiene la rentabilidad.
El intermediario, en última instancia, capta lo que el paquete de incentivos nunca podría. La persona o institución que mantiene relaciones a ambos lados de este flujo de capital —en la que confían tanto la «family office» del Golfo como el fundador de la empresa tecnológica de Ereván, que habla ambos idiomas tanto en sentido literal como cultural, que estaba presente antes de que se formara la narrativa y sigue presente a medida que esta se desarrolla— no puede ser sustituida por un tratado bilateral de inversión ni por un régimen fiscal reformado. Esa posición, una vez establecida, no puede ser replicada por un nuevo participante. La asimetría informativa no desaparece, sino que se transfiere. El intermediario que la mantuvo durante el período de incertidumbre la sigue manteniendo cuando el mercado se vuelve legible. La rentabilidad se multiplica porque la posición también lo hace.
La cuestión a la que se enfrentan los mercados fronterizos en la próxima década no es si deben construir una infraestructura de intermediación. Es si pueden construirla con honestidad. El modelo del Líbano, en el que el intermediario se convirtió en el sistema, termina en colapso. El modelo del «facilitador» de África Occidental, en el que el intermediario obtenía rentas sin reducir la brecha, termina en retirada. El modelo de Julfan, en el que la consecuencia de la deshonestidad era la extinción, generó cuatro siglos de confianza acumulada a lo largo de tres continentes.
Armenia se encuentra en esta encrucijada. Las condiciones estructurales están presentes. El capital de la diáspora está posicionado. El riesgo político es real y está identificado.
La interpretación errónea se corregirá en un plazo de cinco años. La diáspora da el primer paso. La infraestructura de intermediación que se está construyendo ahora, antes de que se forme el consenso, determinará quién se lleva los beneficios cuando este se produzca. Estoy dispuesto a que me juzguen por ello, siempre que surjan los intermediarios adecuados.
Los comerciantes de Julfa no construyeron la infraestructura después de que se demostrara que las rutas eran seguras. La construyeron primero, y el capital se movió gracias a ello.
Eso no es una simple nota al pie de página de la historia.
Zachariah Zahid
[1] Inversión Extranjera Directa